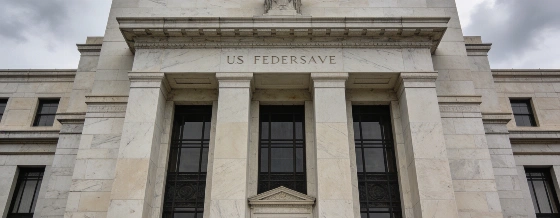
Дональд Трамп настаивает на снижении ключевой ставки до 1% или ниже. Его заявление прозвучало сразу после первого с 2023 года повышения ставки ФРС. Решение регулятора связано с ростом инфляции и торговым дефицитом.
Дональд Трамп снова атакует Федеральную резервную систему — на этот раз с требованием резко снизить ключевую ставку до 1% или даже ниже. Его выпад прозвучал буквально через несколько часов после того, как ФРС впервые с июля 2023 года подняла ставку, добавив нервозности рынкам и бизнесу.
ФРС отдельно повысила ставку по резервным остаткам до 3,90% и primary credit rate до 4,0%, ужесточив всю систему краткосрочных ставок.
Трамп не ограничился одной фразой. В Truth Social он назвал США «лучшим кредитом в мире» и заявил, что страна заслуживает минимальных ставок. По его логике, если бы Америка перестала торговать с теми, с кем у неё дефицит, бюджет получил бы плюс 1,5 триллиона долларов в год. Бывший президент прошёлся и по самому понятию дефицита, обозвав его «элегантным синонимом потерь», а США — «кошельком для всего мира». Его требование ставки ниже 1% идёт вразрез с позицией ФРС: по данным Reuters, медианные ожидания регулятора — дальнейшее ужесточение и ставка до 4,00–4,25% к концу 2026 года.
Это не первый наскок Трампа на ФРС за последний месяц. Ранее он уже требовал снизить ставку после сильных данных по занятости, угрожая торговыми ограничениями для стран с положительным сальдо. Тогда же он настаивал: Америка должна иметь самые низкие ставки в мире. Reuters пишет, что новый глава ФРС Кевин Уорш поддержал текущее повышение и дал понять — ужесточение только начинается.
По медианным прогнозам ФРС, ставка может быть повышена до 4,00–4,25% к концу 2026 года, что отражает настрой на дальнейшее ужесточение монетарной политики после двух лет стабильности.
Кевин Уорш объяснил: ставку подняли из-за устойчивого роста экономики, отсутствия прогресса по инфляции летом и геополитических рисков. По его словам, финансовые условия всё ещё слишком мягкие, а инфляция не отпускает уже больше пяти лет подряд.
Последние данные по индексу цен расходов на личное потребление (PCE): годовой рост 3,7%. Это почти вдвое выше целевого уровня ФРС — 2%. Индикатор не опускается ниже цели уже 65 месяцев.
Вся эта история — про разрыв между политикой и экономикой. На фоне устойчивой инфляции и рекордного дефицита призывы резко снизить ставку выглядят скорее как политический инструмент давления, чем как реальный экономический рецепт. Для Европы и Испании это значит одно: долларовая политика США останется непредсказуемой, а любые резкие шаги ФРС напрямую ударят по стоимости заимствований, валютам и инвестициям. В ближайшие месяцы именно баланс между инфляцией и ставками покажет, насколько крепко стоит мировой финансовый рынок — и насколько громко будут звучать требования политиков к центробанкам.