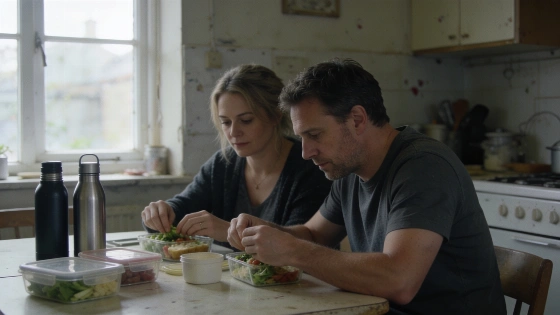
Alan и Katie Donegan из Великобритании смогли оставить работу, когда ей было 35 лет, а ему 40. За десять лет они накопили около миллиона фунтов стерлингов и достигли финансовой независимости в рамках движения FIRE, то есть движения за финансовую независимость и ранний выход на пенсию. Им помогли высокие доходы и строгий контроль расходов. По словам Alan, отказ от покупных обедов сэкономил им примерно 53 тысячи долларов за десять лет. Эти деньги супруги инвестировали, а не просто держали на банковском счете.
Экономия не ограничивалась едой. Зимой супруги почти не включали отопление: пользовались грелками и надевали несколько слоев одежды. Они заряжали телефоны вне дома и использовали скидочные купоны; заказы еды на дом также сократили. Некоторые знакомые считали подобный подход чрезмерным. Katie объясняла мотивацию пары так: «Каждый инвестированный фунт приближал нас к жизни, которую мы хотели».
Дисциплина и инвестиции
Alan начинал как ландшафтный дизайнер, а затем занялся обучением других. Katie работала в финансовой сфере и специализировалась на анализе рисков. Доходы выше среднего позволяли им направлять значительную часть заработка в сбережения и инвестиции. Супруги решили больше не возвращаться к работе, когда их капитал достиг примерно миллиона фунтов.
Их история показывает, что сокращения мелких расходов самого по себе недостаточно: имели значение и уровень доходов, и регулярные инвестиции. Отказ от покупных обедов, сокращение отопления и отказ от части бытовых удобств стали элементами общей стратегии, но сами по себе не объясняют, как удалось накопить подобный капитал.
Движение FIRE: возможности и ограничения
Подход Alan и Katie связан с философией FIRE, движением за финансовую независимость и ранний выход на пенсию. В классической модели ориентиром часто служит капитал, равный 25 годовым расходам. Арифметически это соответствует первоначальному изъятию около 4% портфеля в год. При капитале в миллион фунтов такая доля составляет около 40 тысяч фунтов в первый год, до учета налогов, инфляции и изменения стоимости инвестиций.
Правило 4% связано с исследованием финансового планировщика Уильяма Бенгена, опубликованным в 1994 году в журнале Journal of Financial Planning. В исследовании анализировались исторические результаты портфелей из акций и облигаций США. Модель предполагала ежегодно увеличивать сумму изъятия с учетом инфляции. Это исторический расчет, а не гарантия будущего дохода. Также, исходная модель рассчитана примерно на 30-летний период, тогда как ранняя пенсия может длиться заметно дольше. Для 50-летнего горизонта современные оценки приводят ставку около 2,9%. Это подчеркивает, насколько важны срок инвестирования, инфляция и доходность портфеля с учетом налогов.
FIRE не всегда означает полный отказ от работы. Модель Barista FIRE сочетает инвестиционный доход с частичной занятостью: заработок покрывает часть расходов, поэтому для финансовой независимости нужен меньший капитал и снижается нагрузка на инвестиционный портфель.
Другой пример ранней пенсии, Amy Minkley работала в школах Японии, Сингапура, Индии и Таиланда и завершила трудовую деятельность в 44 года. Ее решение связывают с переездом в страну с более низкими расходами и отказом от автомобиля. Этот пример показывает, что место проживания может быть не менее важным, чем размер дохода: постоянные затраты также влияют на необходимый капитал.
Реальные сложности ранней пенсии
Повторить путь Donegan могут далеко не все: расходы на жилье и повседневные нужды, а также долги ограничивают возможности накопления. Однако отдельные принципы FIRE, например раннее начало сбережений и увеличение взносов после роста зарплаты, могут пригодиться для долгосрочного финансового планирования.
Ранняя пенсия требует не только дисциплины, но и расчета на долгий период. Чрезмерные ограничения могут сказаться на здоровье и отношениях. Расходы также могут меняться из-за инфляции и непредвиденных обстоятельств. По данным Seguridad Social, в Испании средний возраст выхода на пенсию в 2026 году составляет 63,4 года. Уйти с работы заметно раньше обычно дает возможность только значительный частный капитал.
История Alan и Katie Donegan показывает, что финансовая независимость стала результатом высокого дохода и высокой нормы сбережений: супруги инвестировали накопленное и долго ограничивали расходы. Для большинства подобный сценарий остается исключением, но отдельные его элементы могут укрепить финансовую устойчивость и помочь подготовиться к будущему.